A股三大指数当天集体回调,放胆收盘,沪指跌2.26%,收报4027.26点;深证成指跌3.44%,收报15782.22点;创业板指跌4.07%,收报4194.21点。沪深京三市成交额35757亿,较昨日小幅缩量435亿。行业板块呈现普跌态势,仅航天装备、玻璃玻纤、讲明、电子化学品、光学光电子板块高潮,动力金属、电板、稀土、保障、通讯树立、多元金融板块跌幅居前。个股方面,高潮股票数目不及800只,逾70只股票涨停。
跟着熟习制程需求回暖、AI诳骗握续膨胀,重复动力、运脚及原材料成本高企,半导体硅片厂商如故运行酝酿新一波加价。据台湾工商时报当天音问,环球晶、合晶、台胜科近期接踵开释出加价信号,这些供应商的6英寸硅片已当先完成加价,8英寸需求快速升温,12英寸家具上则已不时与客户张开新一轮价钱协商。
多家厂商正在激动加价说念判的12英寸硅片,已成为公共硅片制造的王人备主流基材,90纳米以下先进逻辑与存储芯片及部分高端模拟、传感器芯片均依赖12英寸硅片制造。随同以AI为代表的新兴诳骗对芯片算力和存力条目日趋增长,半导体新家具握续迭代,需求握续扩容。HBM因硅片堆叠、良率不断及更大芯片尺寸,同等容量下浪费为传统DRAM的3倍,大幅擢升了单存储单位的硅片浪费量。同期3D NAND将全面切换双硅片键合工艺,12英寸硅片需求翻倍。SEMI预测,2026年公共12英寸硅片需求约为1000万片/月。
而据集微斟酌预测,中国半导体硅片阛阓限度预测2030年将达到58.67亿好意思元,届时公共占比将进一步擢升至23.21%。2025年中国大陆12英寸硅片国产化率约为15%—20%。预测2026年国产化率将擢升至25%—30%,跟着头部企业产能迟缓达产,国产化替代程度将进一步加快。
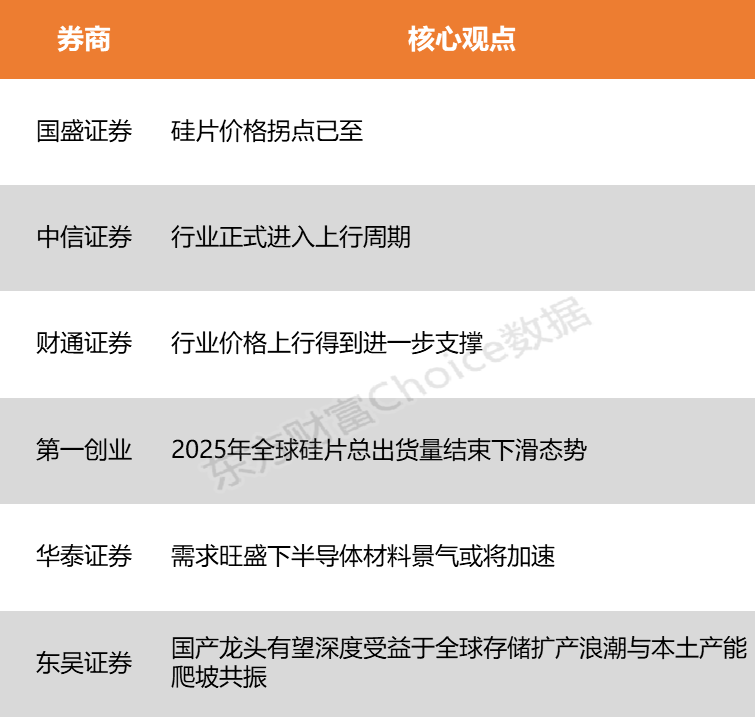
国盛证券示意,多重身分重复驱动,硅片价钱拐点已至。建议要点布局已杀青高端硅片期间打破、具备限度化产能且深度绑定公共头部晶圆厂的国内龙头企业。中信证券指出,2026年二季度硅片加价依期落地,行业认真参加上行周期,下半年海表里加价趋势将延续。
国盛证券:硅片价钱拐点已至
多重身分重复驱动,硅片价钱拐点已至。公共半导体产业已参加“后摩尔时期”,2nm制程量产加快与GAA架构平凡诳骗,对硅片单晶品性、颓势密度、几何精度等设想建议了更高的期间条目;重复下贱晶圆厂扩产等身分,硅片产能匹配需求关键。国内龙头凭借深厚期间积淀与前瞻性产能布局,已打破中枢期间门槛,构建起全尺寸家具矩阵与踏实客户生态,有望进一步扩大阛阓份额,开释事迹弹性。建议要点布局已杀青高端硅片期间打破、具备限度化产能且深度绑定公共头部晶圆厂的国内龙头企业。
中信证券:行业认真参加上行周期
2026年二季度硅片加价依期落地,行业认真参加上行周期,下半年海表里加价趋势将延续。改日两年公共硅片将参加供不应求模式,重掺硅片、高端轻掺硅片紧缺笃定性最强,国内轻掺硅片将充分受益于国外订单溢出效应。
财通证券:行业价钱上行获取进一步复旧
2026年5月10日,信越化学、SUMCO、环球晶圆三大公共硅片龙头同步发布加价函,开启年内第二轮提价,其中12英寸旧例硅片加价5%—8%,适配AI/HPC场景的高端专用硅片涨幅达18%—22%,年内两轮提价累计涨幅超15%,行业加价趋势握续落地。值得样式的是,重掺硅片下贱主要为功率器件,受益于AI做事器电源与新动力汽车需求爆发,供需缺口更为刚性,加价弹性预测高于轻掺。供给端层面,信越化学、环球晶圆等龙头比年扩产设想均聚焦先进制程硅片规模,熟习制程硅片供给增量有限,进一步复旧行业价钱上行。
第一创业:2025年公共硅片总出货量已矣下滑态势
2025年公共硅片总出货量达12973百万平素英寸,同比增长5%,已矣了2023年至2024年纠合两年的下滑态势。此前,国外与国内半导体硅片阛阓在往日两年均资格了盈利握续萎缩的压力。
华泰证券:需求郁勃下半导体材料景气或将加快
需求郁勃下半导体材料景气或将加快,国产化替代空间广袤。存储厂、晶圆厂扩产有望加快半导体材料国产化程度,头部企业有望充分受益于国产替代与需求增长的双重驱动。
东吴证券:国产龙头有望深度受益于公共存储扩产波涛与原土产能爬坡共振
SK海力士规画五年内晶圆产能翻倍、2034年扩至三倍,2026年景本开支大幅跃升,强力拉动上游树立采购。重复长鑫科技科创板注册完成、拟募资295亿元用于DRAM期间升级,国内晶圆厂扩产节律提速,树立与零部件国产化替代程度同步加快。现时树立商议价才调增强,国产龙头有望深度受益于公共存储扩产波涛与原土产能爬坡共振。
(本文不组成任何投资建议,投资者据此操作世界杯体育,一切效果满足。阛阓有风险,投资需严慎。)